依頼者プロフィール
- 年代
- 40代
- 性別
- 男性
- 家族構成
- 未婚 子どもなし
- 職業
- 会社員(調理)
- 負債総額
- 約4150万円
- 債権者数
- 12件
相談時の状況、相談のきっかけ
経営していた飲食店がコロナ禍の売上減少で立ち行かなくなった。穴埋めをしようと不慣れな投資に手を出し、更に負債を大きくしてしまい、店も手放したが、ほとんどの債権者に返済ができない状態となり弁護士に相談した。
朝雲法律事務所を選んだ理由
破産、倒産に詳しそうだったから
解決までの手順
① 電話でお問い合わせいただき、概要を聞きして相談日を決め、面談した。
② 受任後、ご依頼者が東京の料理店に就職されたため、その後は毎月家計表をつけていただき、ご自身でお金の使い方を管理し、生活を見直していただいくとともに、個人再生の履行可能性を見極めさせていただいた。
③ 申立後、約2か月で開始決定が出た。再生委員がつき、開始決定と同時に月1回の割合で試験的積み立てを開始した。試験的積み立てには、再生計画案できめた弁済額を支払っても、生活が維持できるかどうかを試すという意味がある。
④ 開始決定後3か月で再生計画案を提出した。
⑤ 書面決議を経て、申立後約7か月で認可決定を得た。
⑥ 認可決定から1か月で同決定が確定したので、同決定の翌月からの支払い開始となった。
・個人再生を選んだ理由
浪費等で多額の負債を作ったが、現在は地道に働いており、返済額が減額になれば返済を続けながら生活の立て直しが図れると思われた。
・手続 小規模個人再生
・申立先の裁判所 東京地方裁判所
・個人再生委員選任の有無 あり
(再生計画案の内容)
①支払総額 約415万円
②免除率 約90%(約3735万円減額)
③再生計画案に基づく支払い年数 5年
④再生計画案に基づく月当たりの支払額 約6万8000円
⑤住宅ローン特別条項の有無:なし
弁護士が見た事案解決のポイント
① 個人再生の借金減額のルールはおおむね以下の通りです。
(借金総額)
100万円未満 全額払う
100万円~500万円 100万円払う
500万円~1500万円 借金総額の5分の1を払う
1500万円~3000万円 300万円払う
3000万円~5000万円 借金総額の10分の1を払う
5000万円以上 個人再生はできない。
※ただし、ご自分の持っている財産の合計額以上払うというルールもあるので、財産が多く、上記の金額より多く払わなければならないケースも多いです。
本件は、借金総額が約4000万円だったので、90%に当たる約3000万円が免除され、免除額が多くなりました。
② 本件は、ご依頼者が当初は福岡市内にお住まいでしたが、転職のため東京に引っ越されました。個人再生は、住んでいる場所がどこかで申し立て先の裁判所が決まります。
したがって、東京地方裁判所で申し立てをしました。福岡とは少し書式やルール等が違い、それに対応して、申し立てをしました。
依頼者の声
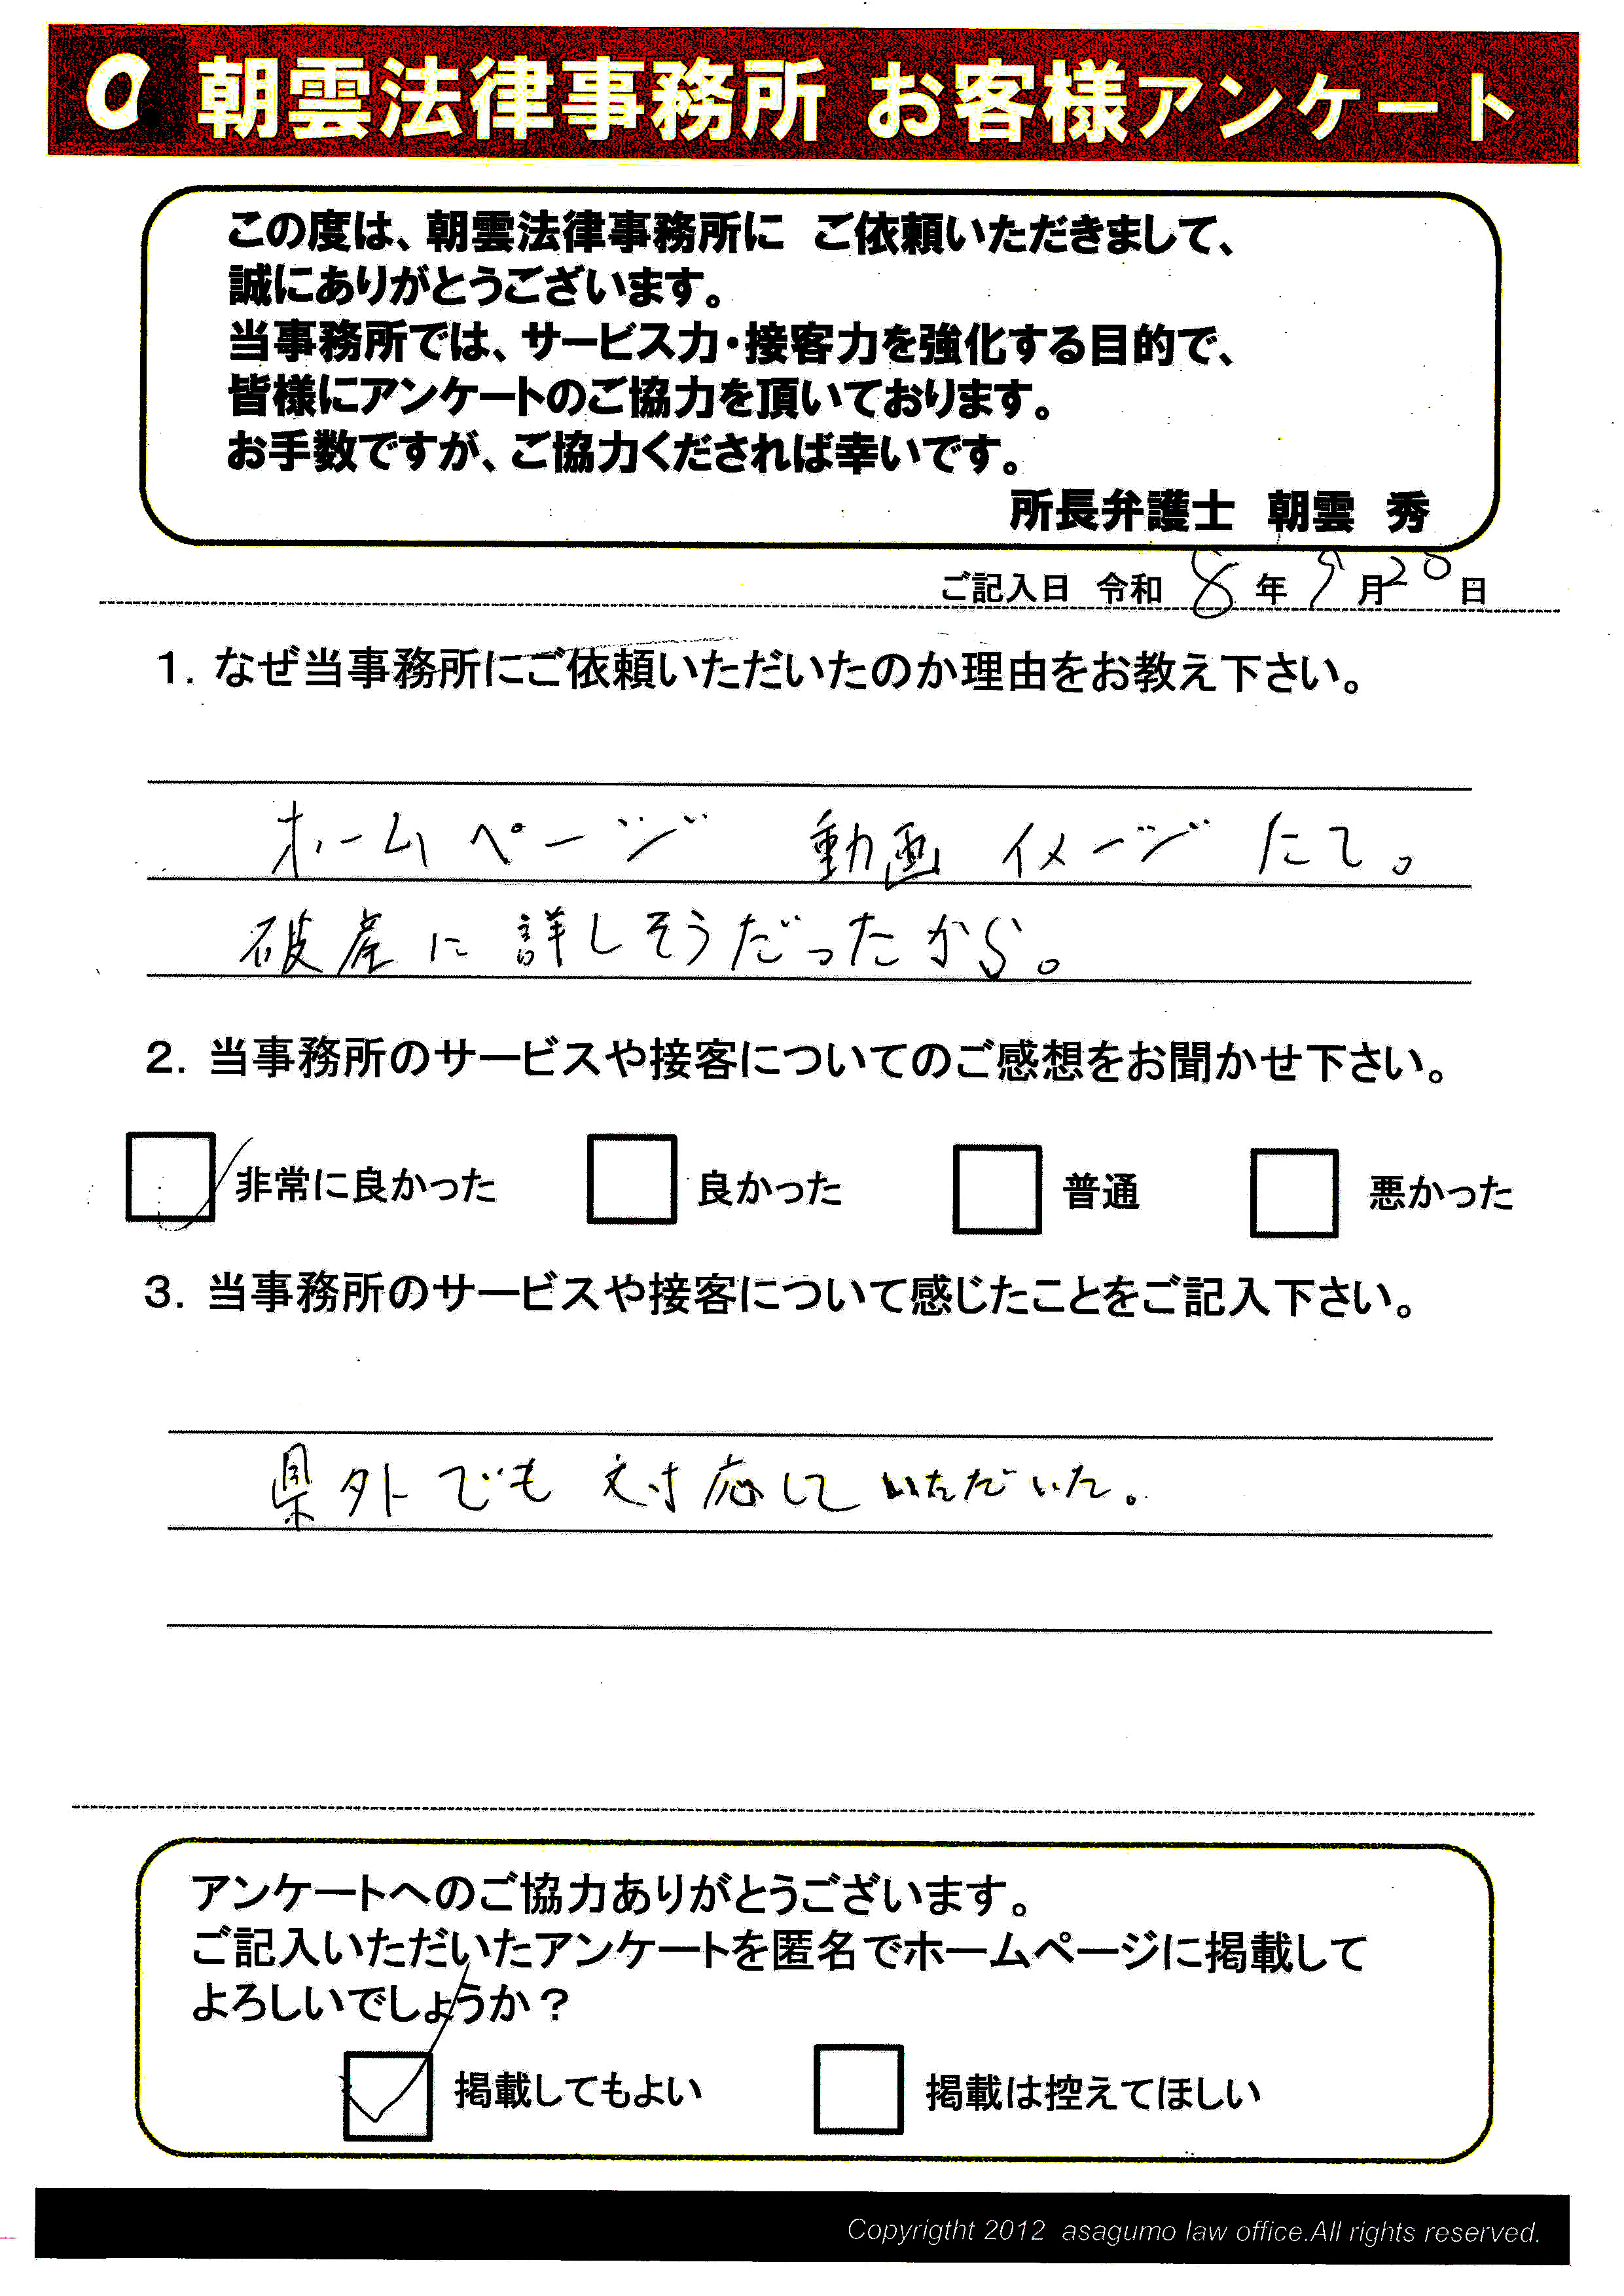
- 1.なぜ当事務所にご依頼いただけたのか理由をお教えください。
ホームページ、動画イメージにて破産に詳しそうだったから
- 2.当事務所のサービスや接客についてのご感想をお聞かせください。
非常に良かった
- 3.当事務所のサービスや接客について感じたことをご記入ください。
県外でも対応していただいた